
Bán công ty con để gánh lợi nhuận
Theo báo cáo tài chính hợp nhất quý III/2026, doanh thu từ chuyển nhượng bất động sản của Phát Đạt chỉ đạt vỏn vẹn 8,2 tỷ đồng, sụt giảm 98% so với cùng kỳ năm trước. Mảng cung cấp dịch vụ cũng lao dốc đến 86%, chỉ còn 13 tỷ đồng.
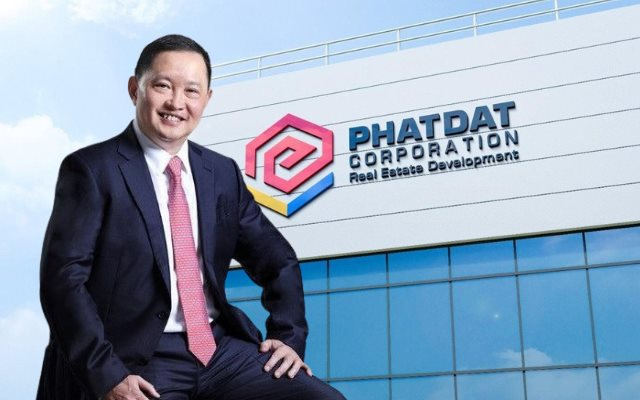
Bất động sản Phát Đạt (PDR) của chủ tịch Nguyễn Văn Đạt doanh thu mảng bất động sản bốc hơi đến 98%.
Với nguồn thu khiêm tốn ấy, lợi nhuận gộp của doanh nghiệp chỉ còn 2,6 tỷ đồng giảm đến 99%. Thậm chí, mảng dịch vụ còn rơi vào tình trạng kinh doanh dưới giá vốn.
Trong bối cảnh ấy, hoạt động tài chính bất ngờ trở thành trụ cột khi mang về 709 tỷ đồng doanh thu, gấp 403 lần cùng kỳ. Động lực chính đến từ việc chuyển nhượng cổ phần công ty con (662 tỷ đồng) và thanh lý các khoản đầu tư (46 tỷ đồng).
Nhờ khoản thu đột biến này, dù các loại chi phí đồng loạt tăng mạnh – chi phí tài chính gấp 2,4 lần lên 180 tỷ đồng, chi phí bán hàng gấp 5,1 lần lên 241 tỷ đồng, cộng thêm khoản lỗ khác 112 tỷ đồng – Phát Đạt vẫn báo lãi trước thuế 158 tỷ đồng, tăng 35%. Tuy nhiên, sau khi trừ thuế, lợi nhuận ròng chỉ còn 14 tỷ đồng, giảm đến 84%.
Lũy kế 9 tháng đầu năm 2026, doanh thu thuần của Phát Đạt đạt 182 tỷ đồng, giảm 81% so với cùng kỳ. Lãi gộp 107 tỷ đồng, tương ứng biên lãi gộp 58,7%. Doanh thu tài chính đạt 2.091 tỷ đồng, gấp 9 lần cùng kỳ, chủ yếu vẫn nhờ các công ty con. Kết quả, công ty lãi trước thuế 663 tỷ đồng (tăng 2,3 lần) và lãi sau thuế 232 tỷ đồng (tăng 15%).
Nợ vay tăng mạnh lên đến 25.606 tỷ đồng
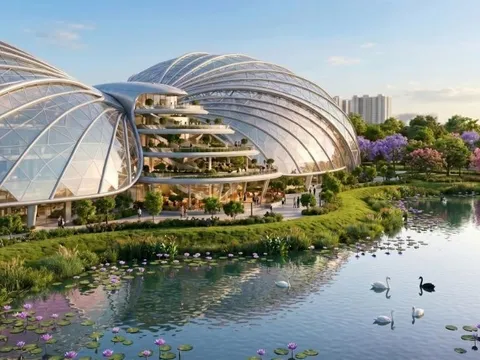
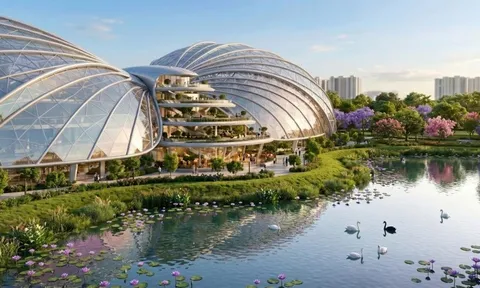
Tính đến ngày 30/9/2026, tổng tài sản của Phát Đạt ghi nhận là 38.225 tỷ đồng, tăng 40% so với đầu năm. Điểm sáng đáng chú ý là khoản đầu tư vào công ty liên doanh, liên kết tăng 17,9 lần lên 12.702 tỷ đồng, chiếm 33,2% tổng tài sản. Trong đó, khoản lớn nhất là 10.393 tỷ đồng đầu tư vào liên doanh với Lotte Group (Công ty TNHH Lotte Properties HCMC) để triển khai dự án Lotte Eco Smart City Thủ Thiêm, vừa khởi công vào ngày 23/10.
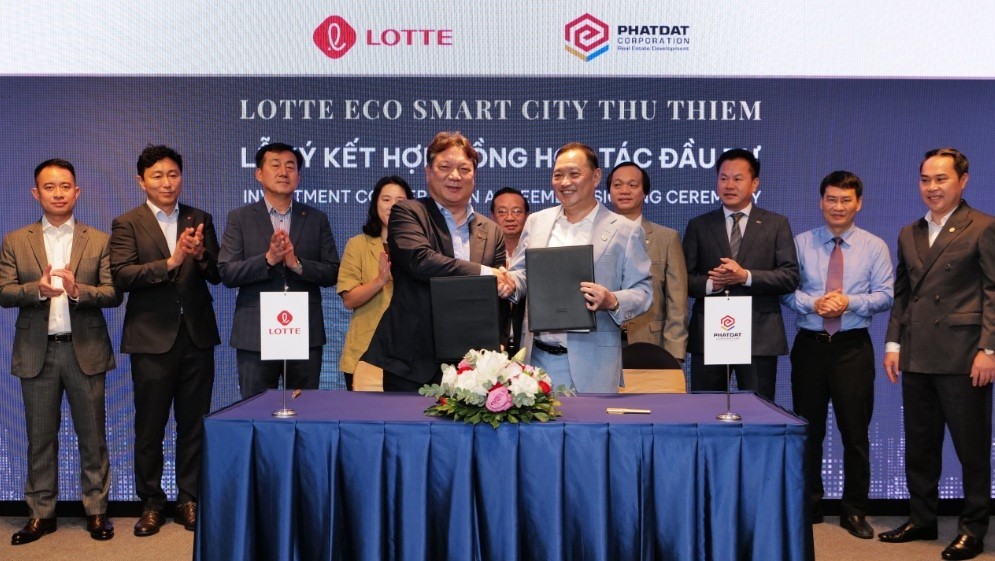
Khoản nợ lớn nhất của Phát Đạt là 10.393 tỷ đồng đầu tư vào liên doanh với Lotte Group (Công ty TNHH Lotte Properties HCMC) để triển khai dự án Lotte Eco Smart City Thủ Thiêm.
Hàng tồn kho giảm 22% còn 12.964 tỷ đồng (chiếm 33,9% tổng tài sản), phản ánh hệ quả của việc thoái vốn. Tuy nhiên, các khoản phải thu lại tăng 32% lên 8.339 tỷ đồng. Đáng lo ngại, dự phòng phải thu ngắn hạn khó đòi tăng vọt 357 lần lên 372 tỷ đồng, tập trung tại các đối tác như Công ty TNHH BĐS Vega (106 tỷ đồng), dự án Bắc Hà Thanh (74 tỷ đồng), Công ty CP Đức Khải (70 tỷ đồng), Công ty TNHH BĐS Lyra (42 tỷ đồng)...
Về nguồn vốn, nợ phải trả tại ngày 30/9/2026 là 25.606 tỷ đồng, tăng 72% so với đầu năm. Nguyên nhân chính là nợ vay tăng 2,3 lần lên 13.638 tỷ đồng, trong đó nợ vay dài hạn chiếm 11.660 tỷ đồng, hệ quả của việc dồn lực cho dự án Lotte Eco Smart City Thủ Thiêm.
Bên cạnh đó, diễn biến tại dự án The EverRich 2 (chuyển nhượng cho Big Gain) đã đẩy khoản người mua trả tiền trước ngắn hạn tăng 24 lần lên 5.811 tỷ đồng, đồng thời kéo khoản phải trả ngắn hạn khác giảm 50% xuống 4.048 tỷ đồng.
Với vốn chủ sở hữu 12.619 tỷ đồng (tăng 1,5% so với đầu năm), hệ số nợ phải trả/vốn chủ sở hữu của Phát Đạt hiện ở mức 2,02 lần.
AN NHIÊN